10 月 8 日是国庆后的第一个交易日。
那天化工板块的涨幅榜长这样:甲醇、PX、液化气、纯苯、苯乙烯主力合约涨停,燃料油涨超 17%。同一个交易日,玻璃主力收在 868,创下这个合约上市以来的新低,单日增仓 17.4 万手。几天后纯碱也跟着跌破千元,10 月 13 日收在 961。
都是化工品。一个涨停,一个创新低。
如果只看见"化工在涨"或者只看见"建材在跌",都会漏掉真正值得琢磨的地方:同一天、同一个板块,两个标的能走出这种反差,说明它们的价格里装的不是同一种东西。
甲醇的价格里,装着霍尔木兹海峡、中东装置停车、进口到港量——有相当一部分是"外面的事"。玻璃的价格里,装着沙河的库存、地产竣工、冷修进度——全是"家里的事"。
这篇想说的就是这条线:一个品种的价格里,有多少是外面的事。这个比例,正在决定它 2026 年走成什么样。
我把 46 个品种扫了一遍
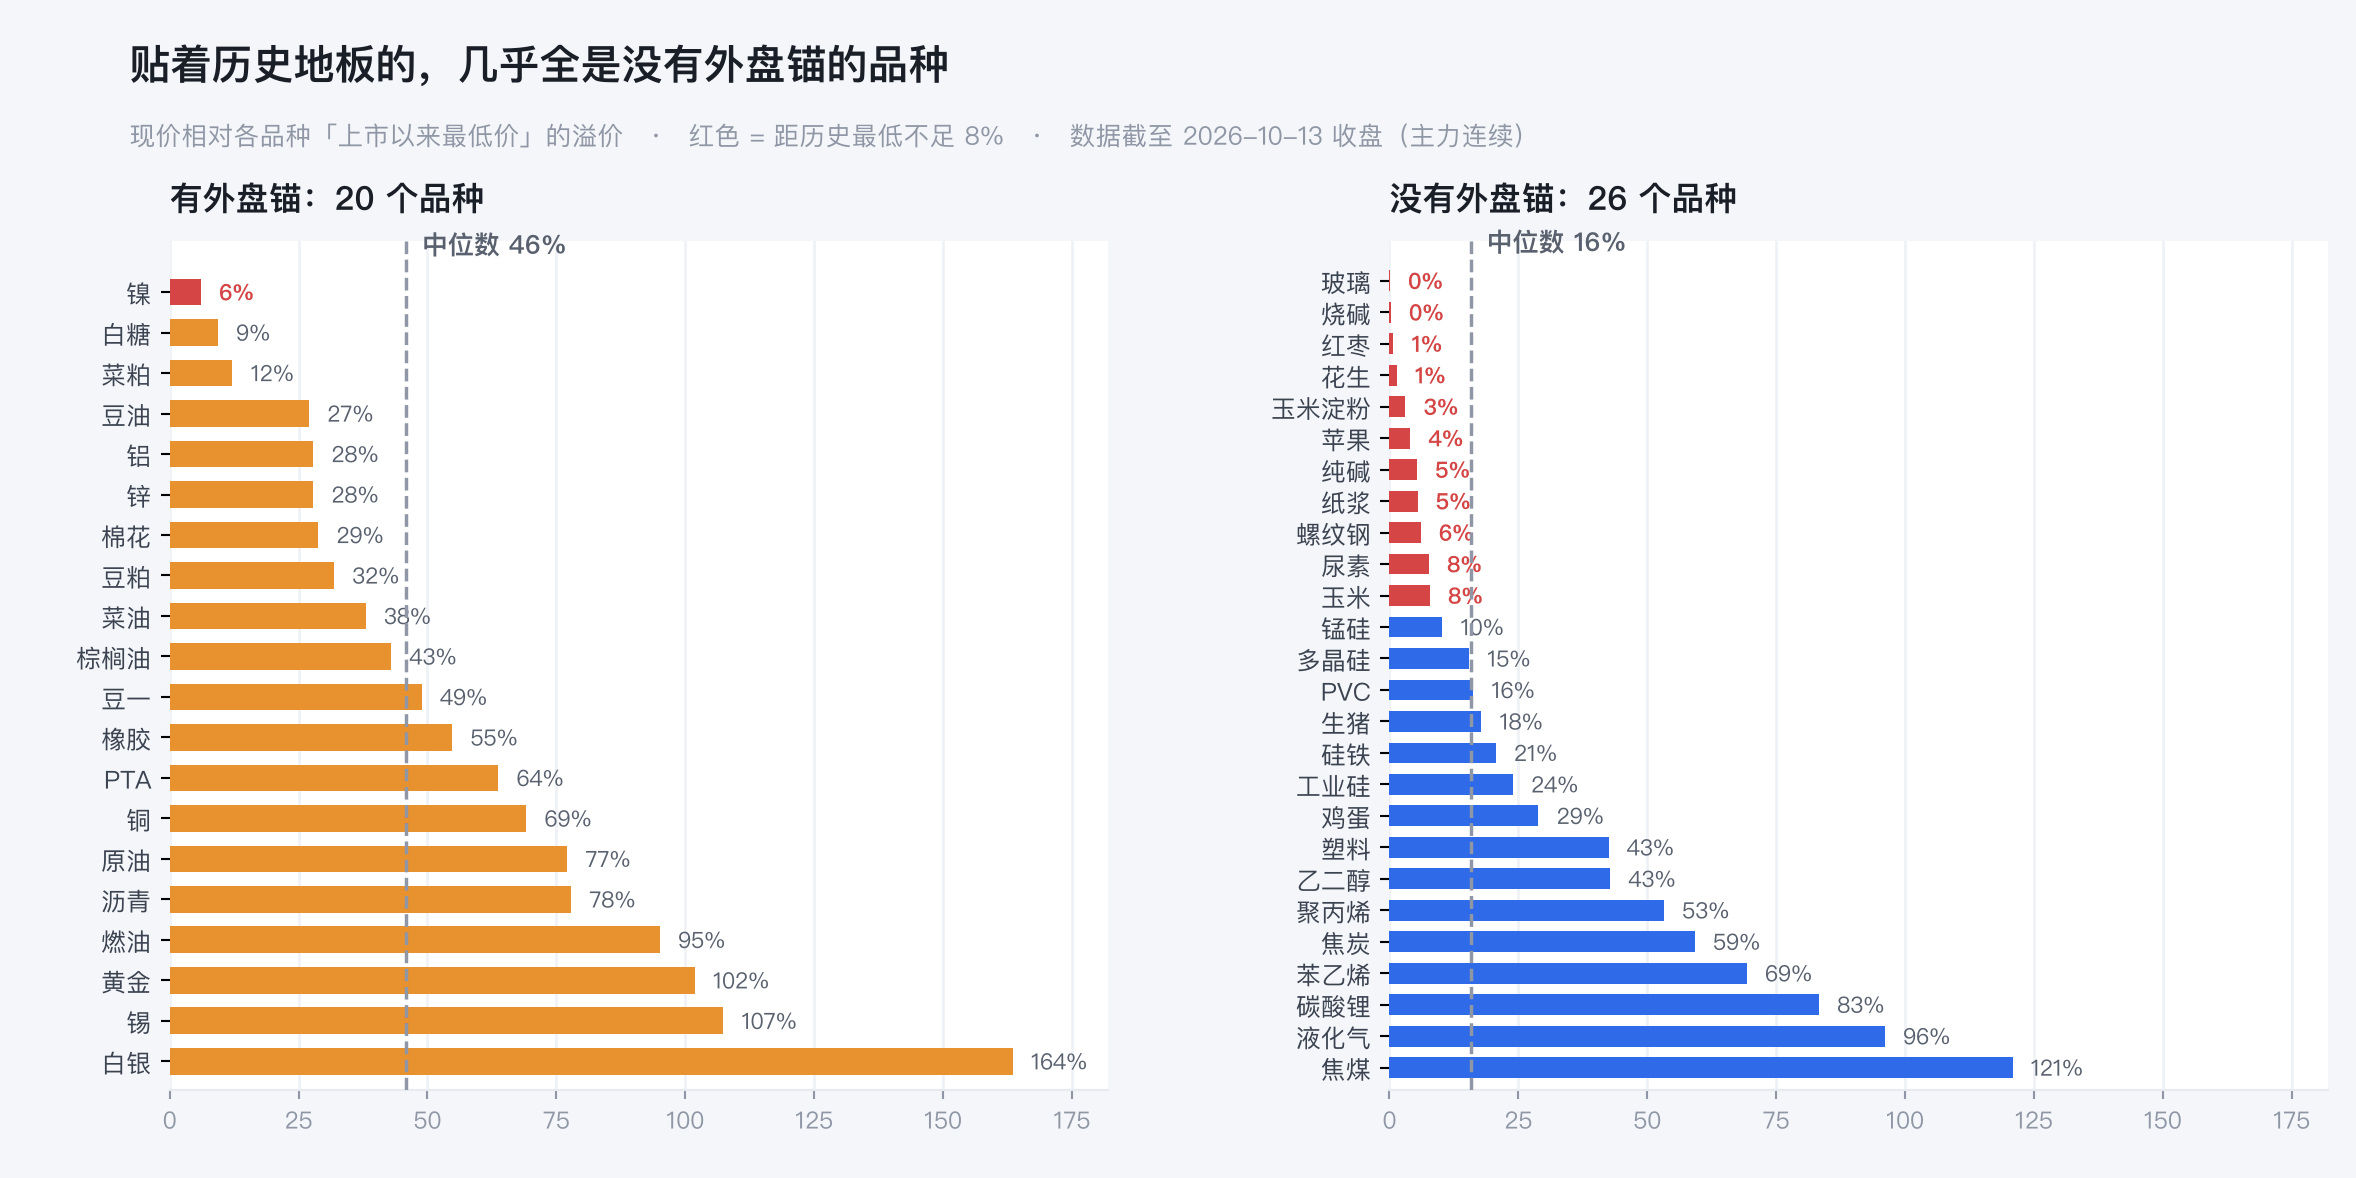
先别急着下"商品在普跌"这个结论。我把 46 个主力连续合约的日线拉出来,按"有没有外盘锚"分成两组,看它们各自站在什么位置(数据截至 10 月 13 日收盘)。
结果比预想的干净:
- 有外盘锚的 20 个品种,0 个创近一年新低。 铜距上市以来最高点只回撤了 1.1%,橡胶 1.6%,铝 9.0%。
- 没有外盘锚的 26 个品种里,4 个创近一年新低、3 个创上市以来新低(烧碱、玻璃、红枣创的是上市以来新低)。
- 距上市以来最高点的回撤,两组的中位数是 −21% 和 −48%;现价距上市以来最低价的溢价,两组的中位数是 +46% 和 +16%。
最后这组数字是我觉得最值得看的。同样叫"商品",一组的现价离历史地板还有一半空间,另一组已经贴在地板上,还在一寸一寸往下蹭。
但是,"有没有外盘"还不足以解释全部
如果故事到这里就结束,那结论会变成"内盘定价的品种都该跌"。这个推论是错的。
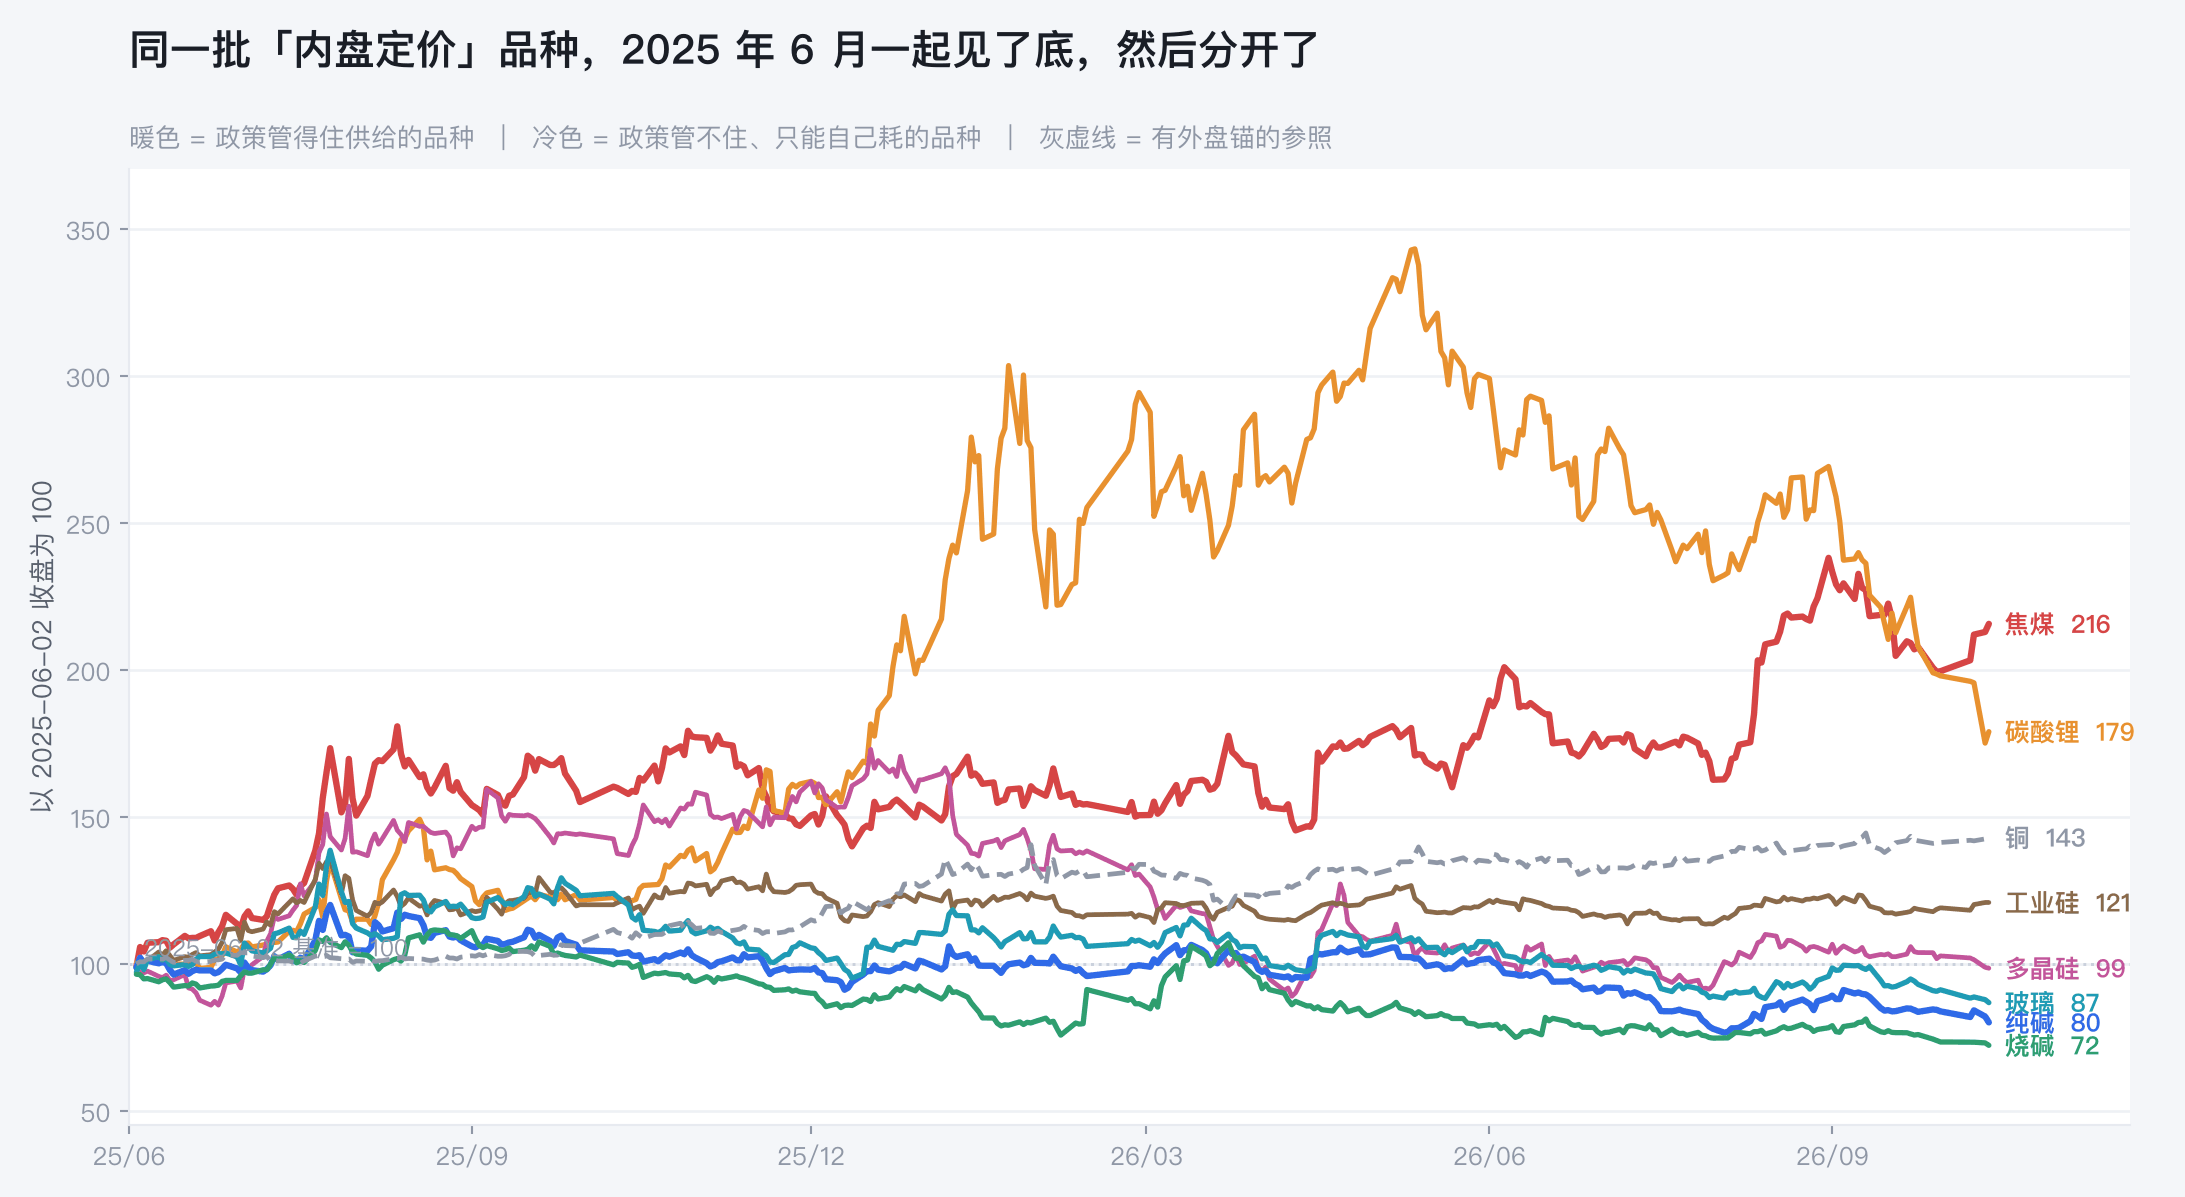
焦煤从 2025 年 6 月的低点涨了 121%,碳酸锂涨了 83%,多晶硅涨了 15%。这三个同样没有外盘锚,同样被人念叨"产能过剩"。再看铜——它距上市以来最高点只差 1.1%,但它离自己的历史最低点还有 69%。
这里有个时间点值得单独说:2025 年 6 月,一批品种几乎同时见了历史大底。 焦煤 6 月 3 日创出 709,工业硅 6 月 4 日 7015,碳酸锂 6 月 23 日 58400,多晶硅 6 月 25 日 30400。
一年多过去,同样是那批品种,分成了两拨:焦煤、碳酸锂、多晶硅、工业硅在往上走;纯碱、玻璃、烧碱在往下走,还创了新低。
分界线不在"有没有外盘",而在有没有泄压阀。
过剩这个东西,需要有出口。我数了一下,一共三个:
1、出口——国内的过剩产量能不能卖到国外去。钢材、铝材、光伏组件能出口,过剩可以被外面的需求吃掉一部分。玻璃不行,它的出口量相对产量太小,而且货重、运费占比高,消化不了多少国内过剩。
2、进口——国内缺的时候能不能从外面买。铜、大豆、棕榈油都是这个逻辑,价格有海外供给托底。
3、政策——能不能用行政手段把产能压下去。焦煤靠查超产和安全检查,多晶硅、碳酸锂靠能耗标准和行业自律,这些是有抓手的。抓得住的抓,抓不住的只能等。
三个都没有的品种,价格就是唯一的调节手段。而用价格调节过剩产能,是所有手段里最慢的一种。
纯碱、玻璃、烧碱、红枣、苹果,都在这个格子里。
三个样本
1、纯碱:不是需求塌了,是产能刚投完
2021 到 2023 年的高景气把企业都推着去扩产,这批产能 2023 年到 2025 年集中落地——累计新增近 1400 万吨,总产能到了 4500 万吨左右,增速接近 40%。现在的过剩幅度大约 300 万吨,折算成日过剩量 0.8 到 1 万吨。
更麻烦的在于它的下游。重碱的两大去处是浮法玻璃和光伏玻璃,这两个现在自己也在收缩:浮法开工率 67%,光伏玻璃日熔量连续下滑,四季度冷修计划还在加大。下游主动降库、不补库,上游再怎么检修也顶不住。
价格已经跌破了完全成本——氨碱法成本大约 1300,盘面在 960 一带。但产量还在。
2、玻璃:库存堆到近五年同期高位,冷修却迟迟不来
全国浮法玻璃样本企业总库存 7318.6 万重箱,折库存天数 33.7 天,是近五年同期的高位。10 月 8 日那天它创了合约上市新低,同时单日增仓 14.5%;10 月 13 日又增仓 7.7 万手。
空头是一直在进场的,不是存量在僵持。 全产业链亏损,但冷修兑现偏慢——"点火和冷修并存",说白了就是有人退出、也有人觉得还能再撑一撑。
3、苹果和红枣:这次不是库存问题,是丰产
2026 年全国苹果产量预计 4061.93 万吨,同比增产 8.71%,比 2025 年的最终定产多了 18.37%,其中甘肃产区增幅 30%。红枣那边是旧季结转库存高悬,加上新疆新枣 10 月中下旬全面采收,市场对新枣开秤价的预期偏悲观。
这两个品种的持仓量都在涨:苹果 60 日持仓增了 32.7%,红枣增了 31.0%。价格创新低的同时持仓增加,是新空头在进场,不是多头在认输。
"跌破成本"为什么不是底
这是整篇里我最想说的一段。
很多人看到"价格跌破行业平均成本",第一反应是"该涨了"。这个推理在教科书里成立,在现实里经常不成立,原因有三条:
一是现金流缓冲。2021 到 2023 年的高景气给纯碱企业攒下了不少利润,它们有能力在亏损状态下继续开工,赌的是对手先退出。谁先停谁先把市场份额让出来,这个博弈里,账面亏损远没有现金耗尽有威慑力。
二是套期保值。不少企业早在盘面高位时就锁定了一部分销售价格,现货跌了,但报表没那么难看,减产自然不急。
三是成本曲线是斜坡,不是台阶。纯碱有氨碱法、联碱法、天然碱法三条工艺路线,成本从低到高差着一大截。价格跌到"全行业平均成本之下",真正被迫退出的只是成本最高那一小段边际产能,而最左边那部分(比如天然碱)在这种价格下依然有利润,还在扩产。
所以结论很朴素:出清需要的是"现金耗尽",不是"账面亏损"。 前者是慢变量,慢到能拖垮每一个提前去抄底的人。
空头是怎么进来的
同样一个"创新低",背后的持仓结构不一样,含义也不一样。
放量增仓下跌:玻璃、纯碱、苹果、红枣。价格往下走,持仓往上走,说明有新资金进来做空。这种下跌是"实"的,市场还在为过剩定价。
缩量减仓下跌:烧碱 60 日持仓减了 23.4%,螺纹钢减了 20.7%。价格也在创新低,但持仓在缩,这更像是存量多头在割肉离场,不是新空头在进攻。
这两种结构的后续路径不一样。前者要等空头觉得价格已经充分反映过剩;后者要等想卖的人卖完。都很难受,但难受的原因不同。
我不给"底在哪"
先把话说明白:上面全是观察,不构成任何投资建议。我也不会给某个品种的目标价。
原因是过去两年,所有给这类品种画过底的人,用的方法都错了——用成本画的、用库存画的、用开工率画的,都错。这几个变量在这轮周期里都失灵过,因为它们在等一个慢变量:产能真正退出。而产能退出不看亏损,看现金。
会让我改变看法的情况,我列出来:
一是政策把"反内卷"的手伸到建材和化工。2025 年那批品种的翻身,靠的都是政策抓手——查超产、能耗标准、行业自律。如果哪天纯碱、玻璃也被纳入类似的产能约束,故事会立刻换一个剧本。
二是供给端出现意外收缩。安监、环保、限电、大厂超预期长期停车,这类事件在低价格、全行业亏损的状态下,弹性会被放大很多倍。
三是空头自己的拥挤。玻璃持仓已经堆到高位,当所有人都认同"过剩"这个逻辑时,任何一个边际好转都容易引发踩踏式回补。低估值品种的反弹从来不需要基本面转好,只需要"没那么差"。
反过来,如果买入的理由只是"价格低了"或者"跌破成本了",那不是逻辑,是把估值当成了驱动。
顺便修正一下我自己的印象
写这篇之前,我脑子里的画面和大多数人一样:"纯碱、烧碱、苹果、生猪,这些没有外盘的都在创新低。"
把数据拉出来才发现不太一样:
- 真正创上市以来新低的是烧碱、玻璃、红枣三个;
- 纯碱确实在创新低,但它 8 月刚创过一次(912),现在距那个低点还有 5.4%;
- 苹果创的是近一年新低,离 2021 年那个历史低点还差 37%;
- 生猪离 4 月创下的低点还有 17.8%,它是从底部弹起来之后再往下走,不是一路新低。
更有意思的是下面这件事:
焦煤从高点回撤了 59%,碳酸锂回撤 53%,看起来"跌得很惨"。但它们离各自的历史低点,分别还有 121% 和 83%。而玻璃、烧碱、红枣从高点回撤 47% 到 72%,位置却已经贴着历史地板。
跌得多和跌得低,是两件不同的事。
人眼对"跌"的感知是连续的,对"位置"的感知是模糊的。天天看跌幅榜,会觉得满屏都在崩;换成位置表才知道,真正没有退路的是哪几个。
所以现在我判断一个内盘品种会不会走出自己的底,会先问三个问题:它的过剩,出口能不能消化?它的产能,政策能不能管住?成本线之下,企业手上还有多少现金?
三个都答"否"的,就只剩时间了。而时间,从来不是交易者的朋友。